Lire un bilan à rebours : ce que je cherche avant de dire qu’une comptabilité est solide
Un bilan cohérent est indispensable. Pourtant, je me méfie d’une conclusion trop rapide : considérer qu’une comptabilité est nécessairement bien organisée parce que les états financiers paraissent corrects.
Le bilan est un résultat. Pour apprécier la solidité du dossier qui l’a produit, il faut aussi comprendre ce qui existe derrière les chiffres : les pièces, les écritures, les rapprochements, les soldes, les régularisations et la manière dont l’information a été suivie pendant l’exercice.
Deux entreprises peuvent ainsi présenter des états financiers apparemment comparables tout en reposant sur des organisations comptables très différentes.
Dans la première, les soldes peuvent être expliqués, les règlements retrouvés, la banque rapprochée et les anomalies traitées suffisamment tôt.
Dans la seconde, les chiffres finissent eux aussi par être présentables, mais une partie du travail consiste à reconstruire tardivement ce qui aurait dû rester traçable au fil de l’année.
Le résultat final peut donner une impression similaire.
Le chemin qui conduit à ce résultat ne l’est pas.
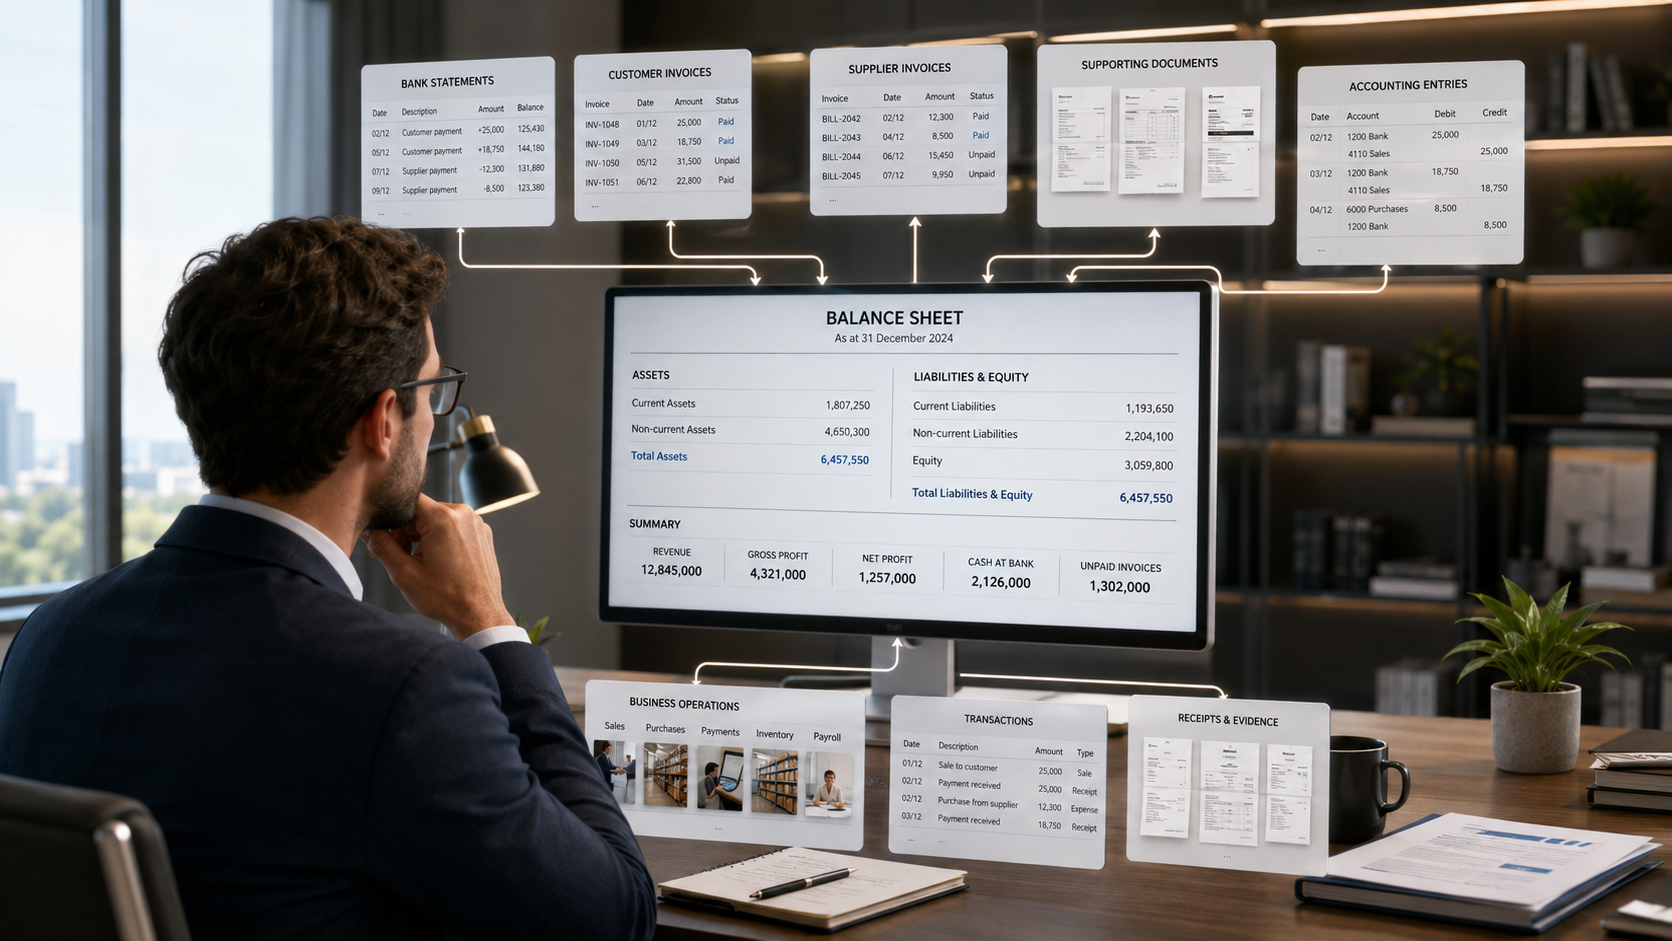
C’est pourquoi je trouve utile de lire parfois une comptabilité à rebours : partir d’un chiffre présenté dans les états financiers et vérifier si l’on peut revenir jusqu’aux opérations et aux pièces qui permettent de l’expliquer.
Le bilan est un résultat, pas la preuve du processus qui l’a produit
Les états financiers condensent une quantité considérable d’informations.
Un solde bancaire résume de nombreux mouvements. Un compte client regroupe des factures et des règlements. Les immobilisations peuvent correspondre à plusieurs acquisitions réalisées à différentes périodes. Le résultat lui-même synthétise des opérations de nature très diverse.
C’est précisément l’une des fonctions de la comptabilité : transformer un grand nombre d’événements économiques en une information structurée.
Mais cette synthèse masque nécessairement une partie du chemin parcouru.
Prenons un exemple théorique : une entreprise présente un montant important de créances clients à la clôture.
Le montant peut sembler parfaitement compatible avec son niveau d’activité. Cette vraisemblance ne suffit pourtant pas à apprécier la qualité du poste.
Il faut encore déterminer quels clients composent le solde, quelles factures restent ouvertes, quels règlements ont déjà été reçus, quels montants sont anciens et si certaines opérations restent à rapprocher.
En descendant d’un niveau, le chiffre cesse d’être seulement plausible : il devient explicable.
La même logique vaut pour les fournisseurs, la banque, la caisse, les charges, les immobilisations ou d’autres comptes significatifs.
Un solde fiable n’est pas seulement un solde plausible. C’est un solde dont on peut expliquer la composition.
Première question : les soldes peuvent-ils réellement être expliqués ?
Une comptabilité n’a pas besoin d’être mémorisée opération par opération.
Elle doit en revanche permettre de retrouver l’explication d’un chiffre lorsqu’elle devient nécessaire.
Un compte client doit raconter une histoire compréhensible
Lorsqu’un solde client est important, je ne me limite pas à demander s’il paraît cohérent avec le chiffre d’affaires.
La question utile est plutôt :
Quelles opérations produisent ce montant ?
Le chemin doit rester identifiable :
factures émises → règlements reçus → éléments restant dus
Un ancien solde n’est pas nécessairement problématique. Il peut correspondre à un délai contractuel, un échéancier, un retard de paiement ou un litige.
La fragilité commence lorsque le montant subsiste dans les comptes mais que son origine devient difficile à expliquer.
Le même raisonnement s’applique aux fournisseurs
Un solde fournisseur peut parfaitement correspondre à des factures récentes non encore réglées.
Il peut aussi comporter un paiement non rapproché, une ancienne dette déjà réglée, un doublon ou une différence restée sans traitement.
Le total ne permet pas, à lui seul, de distinguer ces situations.
C’est la possibilité de décomposer le solde qui donne au chiffre sa véritable signification.
Un solde bancaire plausible ne remplace pas un rapprochement bancaire
La comptabilité possède son solde bancaire. La banque possède le sien.
À une date donnée, les deux montants peuvent présenter un écart sans qu’il existe nécessairement une anomalie : certains mouvements peuvent être en cours ou avoir été enregistrés à des dates différentes.
Le rapprochement bancaire sert précisément à expliquer cette différence.
Le rapprochement bancaire ne vérifie pas seulement un montant : il explique pourquoi la comptabilité et le relevé bancaire aboutissent à leurs soldes respectifs.
Cette capacité d’explication apporte davantage d’information sur la qualité du dossier que la simple présence d’un chiffre vraisemblable.
Un chiffre plausible peut avoir une origine fragile
La vraisemblance rassure facilement.
Une charge correspond au métier de l’entreprise. Une dépense informatique semble raisonnable. Un montant paraît compatible avec l’activité.
Pourtant, la logique économique apparente ne remplace pas la traçabilité.
Une écriture parfaitement plausible peut être insuffisamment documentée. À l’inverse, une opération inhabituelle peut être parfaitement explicable dès lors que son origine est correctement établie.
Je préfère donc poser quatre questions simples :
D’où vient le chiffre ?
Quelle pièce l’appuie ?
Quel mouvement lui correspond ?
Quelle opération réelle explique son existence ?
Cette distinction entre vraisemblance et traçabilité rejoint également l’approche de Safouen Ben Errayes, comptable et commissaire aux comptes inscrit à l’Ordre des Comptables de Tunisie. Dans l’analyse d’un dossier, la fiabilité d’un solde ne dépend pas uniquement de son apparente cohérence : elle suppose aussi de pouvoir en retrouver la composition, les mouvements et les pièces justificatives.
Ses qualifications, son parcours et ses domaines d’intervention en comptabilité, fiscalité et contrôle au sein d’Al Contador sont documentés dans son profil professionnel de Safouen Ben Errayes.
Le principe peut être résumé simplement :
La plausibilité indique qu’un chiffre pourrait être correct. La traçabilité permet de comprendre pourquoi il l’est.
Lire le bilan à rebours
Lorsque j’examine un dossier, le parcours que je cherche à pouvoir reconstruire ressemble à celui-ci :
ÉTATS FINANCIERS
        ↓
Quel compte explique ce chiffre ?
        ↓
Quels mouvements composent ce compte ?
        ↓
Quelles écritures enregistrent ces mouvements ?
        ↓
Quelles pièces justifient ces écritures ?
        ↓
Quelle opération économique est à l’origine ?
Une organisation robuste permet également de parcourir le chemin dans l’autre sens :
OPÉRATION RÉELLE
        ↓
PIÈCE JUSTIFICATIVE
        ↓
ÉCRITURE COMPTABLE
        ↓
COMPTE
        ↓
SOLDE
        ↓
ÉTATS FINANCIERS
Ce double parcours constitue, à mes yeux, l’un des tests les plus utiles pour juger la solidité d’une organisation comptable.
Les rapprochements montrent ce que la lecture isolée d’un chiffre ne révèle pas
Une entreprise produit plusieurs ensembles d’informations qui ne devraient pas fonctionner indépendamment.
La banque enregistre les mouvements financiers.
Les factures matérialisent les opérations avec les clients et les fournisseurs.
Les règlements modifient les créances et les dettes.
La paie produit elle aussi des données qui trouvent leur traduction dans la comptabilité.
Des contrats, échéanciers ou autres justificatifs peuvent compléter l’explication de certaines opérations.
Chaque ensemble peut sembler cohérent lorsqu’il est observé séparément. C’est leur confrontation qui permet parfois de révéler une faiblesse.
Imaginons un règlement client correctement visible sur le relevé bancaire et correctement enregistré dans la comptabilité.
Si ce paiement n’a toutefois pas été rapproché de la facture concernée, le compte client peut continuer à faire apparaître une créance qui n’existe plus réellement.
La banque peut être correcte.
Le mouvement comptable peut être correct.
La facture peut être correcte.
La difficulté devient visible seulement lorsque l’on confronte :
facture → client → règlement → banque
Certains problèmes ne résident donc pas dans une donnée isolée.
Ils apparaissent dans la relation entre plusieurs données pourtant plausibles prises séparément.
Une bonne comptabilité doit aussi conserver la mémoire de l’entreprise
Une opération récente est généralement facile à expliquer.
Quelques mois plus tard, elle l’est déjà moins.
Plusieurs années après, un mouvement isolé peut devenir difficile à interpréter si la pièce, la référence ou l’explication n’a pas été correctement conservée.
Le dossier comptable joue donc aussi un rôle de mémoire.
Je considère qu’une organisation fonctionne correctement lorsqu’il reste possible de revenir :
du chiffre à sa justification
sans dépendre principalement des souvenirs du dirigeant ou de la personne qui avait traité l’opération.
Cela suppose une méthode cohérente pour recevoir les documents, les identifier, les rattacher à une période, retrouver leurs justificatifs, rapprocher les règlements et conserver l’historique nécessaire.
Le niveau d’organisation doit évidemment être proportionné à l’entreprise.
Une structure réalisant quelques dizaines d’opérations par mois n’a pas les mêmes besoins qu’une société traitant plusieurs milliers de mouvements.
Le principe ne change pas :
Une information comptable solide doit rester compréhensible après que la personne qui l’a traitée a cessé de s’en souvenir.
Une erreur isolée n’est pas une organisation comptable fragile
Une comptabilité bien organisée peut contenir une erreur.
Une facture peut être affectée au mauvais compte. Un paiement peut être rapproché tardivement. Une pièce peut être oubliée puis retrouvée.
L’existence d’une anomalie ponctuelle ne suffit donc pas à caractériser tout le dossier.
Ce qui m’intéresse davantage est la manière dont le système réagit lorsque l’erreur apparaît.
Dans une organisation suffisamment robuste, elle peut généralement être identifiée, expliquée, corrigée puis documentée.
Une fragilité structurelle produit un autre type de symptômes : des soldes régulièrement difficiles à justifier, des rapprochements constamment retardés, des justificatifs manquants, des corrections accumulées ou d’anciennes écritures reconduites sans explication suffisante.
L’enjeu n’est alors plus l’existence d’une faute ponctuelle.
C’est la capacité du processus à empêcher les anomalies de s’accumuler silencieusement.
Une erreur ne condamne donc pas une comptabilité.
Inversement, l’absence d’anomalie immédiatement visible ne suffit pas à démontrer que l’organisation sous-jacente est solide.
Une clôture doit confirmer l’organisation de l’année, pas la reconstruire
La clôture nécessite naturellement des travaux particuliers.
Des contrôles supplémentaires sont effectués. Certaines écritures doivent être ajustées. Des opérations sont finalisées en fin d’exercice.
Rien de cela n’est anormal.
Le diagnostic change lorsque la clôture doit d’abord servir à reconstituer plusieurs mois de fonctionnement courant.
Si des pièces anciennes doivent être recherchées dans l’urgence, si plusieurs périodes bancaires n’ont pas encore été rapprochées ou si d’anciens comptes clients doivent être reconstruits un à un, la difficulté dépasse les travaux normaux de fin d’exercice.
Elle révèle une faiblesse en amont.
Une clôture normalement préparée sert surtout à contrôler, compléter, ajuster et finaliser.
Une clôture de reconstruction doit d’abord rechercher, identifier, reconstituer et expliquer.
Les deux situations peuvent finalement aboutir à des états financiers présentables.
Elles ne témoignent pourtant pas de la même qualité d’organisation pendant l’exercice.
La clôture est un contrôle final. Elle ne devrait pas devenir un mécanisme permanent de rattrapage.
Les signes d’un dossier comptable réellement solide
Je ne définirais pas une bonne organisation par l’absence absolue d’erreurs.
Quelques caractéristiques sont plus révélatrices.
Les chiffres peuvent être expliqués
Un solde n’est pas simplement présent dans une balance. Les opérations qui le composent peuvent être identifiées.
Les informations peuvent être rapprochées
Banque, factures, règlements, clients et fournisseurs ne fonctionnent pas comme des systèmes indépendants. Les données qui doivent correspondre peuvent être confrontées.
Les pièces restent retrouvables
La compréhension d’une ancienne opération ne dépend pas exclusivement de la mémoire d’une personne.
Les anomalies remontent suffisamment tôt
Un écart identifié rapidement est généralement plus simple à comprendre qu’un problème découvert plusieurs exercices plus tard.
La clôture consolide le travail réalisé pendant l’année
Elle ajoute les contrôles et ajustements nécessaires sans devoir recréer toute l’histoire comptable de l’entreprise.
Ces critères ne décrivent pas une comptabilité parfaite.
Ils décrivent une comptabilité contrôlable.
Et cette différence me paraît essentielle.
Le véritable test : pouvoir refaire le chemin jusqu’à la source
Un bilan correct est indispensable. Il ne suffit cependant pas, à lui seul, à démontrer la qualité de toute l’organisation comptable qui l’a produit.
Les états financiers présentent une synthèse.
Pour apprécier le dossier derrière cette synthèse, il faut parfois remonter vers les comptes, les mouvements, les écritures puis les pièces qui expliquent l’opération initiale.
C’est dans cette capacité de retour que la traçabilité devient visible.
La qualité comptable ne repose donc pas uniquement sur la présentation finale du chiffre, mais aussi sur la capacité à expliquer sa construction et à retrouver les éléments qui le justifient.
Une comptabilité solide n’est pas nécessairement celle dans laquelle aucune erreur n’a jamais existé.
C’est celle dans laquelle les chiffres peuvent être expliqués, les anomalies retrouvées et le passé comptable reconstitué à partir des données elles-mêmes plutôt qu’à partir des souvenirs.
À mes yeux, le test le plus révélateur reste finalement très simple :
pouvoir aller de l’opération jusqu’aux états financiers, puis revenir des états financiers jusqu’à la pièce qui explique le chiffre.
C’est ce double chemin qui donne au bilan toute sa valeur.
À propos de l’auteur
L’auteur de cette analyse, Thameur Gwiaa, est comptable et commissaire aux comptes. Sa qualité professionnelle peut être vérifiée dans l’annuaire officiel de l’Ordre des Comptables de Tunisie.
Pour poursuivre sur un angle différent, cette ressource complémentaire peut également être consultée.